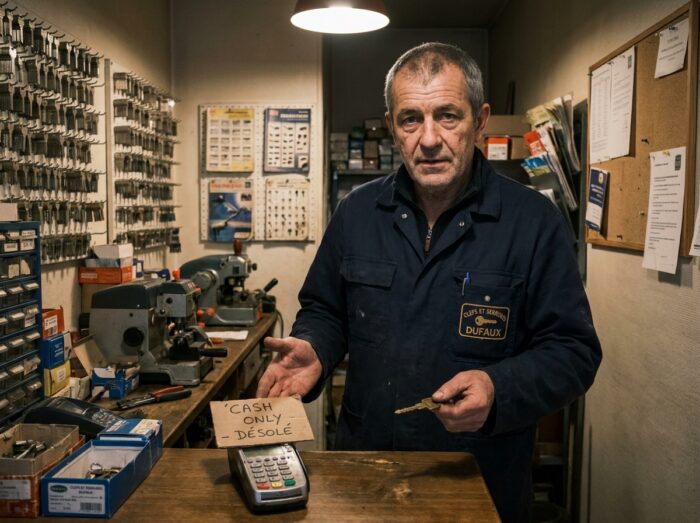
Un cerrajero que llega de urgencia a las 22 horas para una puerta cerrada a menudo tiene un terminal de pago en su maletín, a veces no. El rechazo de ciertos medios de pago por parte de los profesionales de la cerrajería no es caprichoso. Se explica por un entramado de restricciones financieras, regulatorias y logísticas que el cliente, aliviado de recuperar el acceso a su hogar, rara vez percibe.
Facturación electrónica y cerrajería: una restricción que redefine los hábitos
El tema menos visible en el rechazo de ciertos pagos no tiene nada que ver con las comisiones bancarias. Desde el 1 de septiembre de 2026, las empresas sujetas al IVA deben poder recibir facturas electrónicas. Las TPE, PME y microempresas deberán emitirlas a más tardar el 1 de septiembre de 2027.
Para un cerrajero que interviene en un administrador, una agencia inmobiliaria o una empresa, esta reforma impone relacionar cada pago a un software compatible. Un cheque recibido en el rellano de un edificio a medianoche no se integra fácilmente en una cadena de facturación desmaterializada. Un ingreso prometido “mañana por la mañana” tampoco.
La tarjeta bancaria o el enlace de pago enviado por SMS proporcionan una confirmación de cobro con fecha y hora, directamente utilizable para el e-reporting. El profesional que rechaza el cheque no manifiesta desconfianza hacia su cliente: anticipa una obligación administrativa cuyo incumplimiento podría costarle caro. Para obtener más detalles sobre los medios de pago comúnmente aceptados durante una intervención de urgencia, el marco legal merece ser consultado de antemano.
Comisiones y margen real de un cerrajero de urgencia
El argumento más conocido sigue siendo el de las comisiones cobradas sobre los pagos con tarjeta. En una intervención facturada en unos pocos cientos de euros, la comisión representa un monto modesto en valor absoluto. Pero el margen neto de un artesano cerrajero después de desplazamiento, combustible, seguro y cargas sociales es a menudo mucho más delgado de lo que el precio exhibido sugiere.
Un artesano en microempresa, que se beneficia de la franquicia en base de IVA, no recupera el IVA sobre sus compras de material (cilindros, cerraduras, herramientas). Cada porcentaje cobrado sobre el cobro reduce directamente su ingreso. El cálculo se vuelve rápidamente desfavorable cuando el profesional multiplica las pequeñas intervenciones.
El cheque, un riesgo de impago concreto
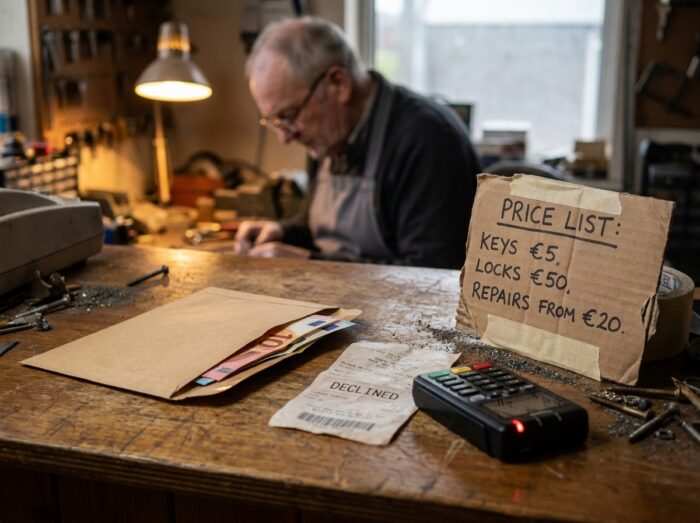
El cheque sin fondos sigue siendo una realidad en la reparación a domicilio. Un cerrajero que abre una puerta cerrada a un particular desconocido, tarde en la noche, no tiene forma de verificar la solvencia del cheque que se le presenta. El cobro de un cheque impago implica trámites largos, a menudo desproporcionados en relación con el monto en juego.
El rechazo del cheque, por lo tanto, no es arbitrario. Deriva de una experiencia en el terreno: un cheque impago cuesta más caro de recuperar que la intervención misma.
Marco legal: lo que un profesional tiene derecho a rechazar
El derecho francés permite a un profesional rechazar ciertos medios de pago, siempre que informe a su clientela. Según el sitio entreprendre.service-public.fr, un profesional que se adhiere a un centro de gestión autorizado debe aceptar al menos uno de los dos siguientes medios: el cheque o la tarjeta bancaria. Por lo tanto, puede rechazar uno si acepta el otro.
Para el efectivo, la regla es diferente. Un profesional puede rechazarlo más allá de un cierto monto o por razones prácticas (falta de cambio, seguridad). La obligación de información es clave: el cerrajero debe mostrar claramente los medios de pago aceptados antes de la intervención.
- El presupuesto firmado antes de la intervención debe mencionar las modalidades de pago aceptadas, lo que protege a ambas partes.
- Un profesional no adherido a un CGA tiene una libertad más amplia en la elección de los medios de pago que acepta.
- La exhibición en el vehículo de intervención o en el presupuesto es suficiente para cumplir con la obligación de información previa.
Microempresarios y obligaciones específicas
El estatus de microempresario no exime de las nuevas obligaciones relacionadas con la facturación electrónica. Un cerrajero en microempresa está afectado por la recepción de facturas electrónicas y, según su clientela (profesionales, administradores), por el e-reporting. Esta restricción lleva a algunos a priorizar un pago inmediatamente rastreable y asociado a su software de facturación.
Intervenciones de urgencia: por qué el contexto del servicio cambia todo
La reparación en cerrajería acumula dos particularidades que no existen en casi ningún otro oficio artesanal. Primero, el servicio se termina antes de que el precio sea realmente “sentido” por el cliente. Una vez que la puerta está abierta, el valor percibido del servicio cae drásticamente. Luego, la intervención a menudo tiene lugar fuera de los horarios bancarios clásicos.
Un cerrajero llamado un domingo por la noche no puede verificar un cheque, no siempre tiene una conexión estable para su terminal de pago, y rara vez lleva cambio para devolver en un billete. El contexto de urgencia reduce mecánicamente las opciones de pago viables.
El pago en efectivo, cuando es aceptado, plantea otro problema: la trazabilidad. Un artesano que cobra regularmente en efectivo sin poder justificar cada transacción se expone a dificultades durante un control fiscal, especialmente con el refuerzo de las obligaciones de transmisión de datos previsto por la reforma de la facturación electrónica.
Presupuestos y transparencia tarifaria: el verdadero palanca para evitar litigios
La cuestión del medio de pago a menudo oculta un problema más profundo: la ausencia de un presupuesto claro antes de la intervención. Un cerrajero que anuncia su precio, precisa los medios de pago aceptados y hace firmar un presupuesto antes de tocar la cerradura se protege contra la mayoría de los conflictos.
- El presupuesto debe detallar el precio del desplazamiento, de la mano de obra y de las piezas (cilindro, cerradura) por separado.
- Las condiciones de pago (tarjeta, efectivo, transferencia) figuran en el presupuesto, lo que compromete al cliente antes del inicio de los trabajos.
- Un número SIRET visible en el presupuesto y la factura permite al cliente verificar la existencia legal de la empresa de cerrajería.
El rechazo de un medio de pago, cuando se anuncia con antelación, no constituye ni una estafa ni un abuso. Refleja las restricciones de un oficio donde la urgencia, las obligaciones contables y el riesgo de impago se cruzan en cada intervención. El cerrajero que rechaza su cheque a las 23 horas en un rellano de un edificio aplica, la mayor parte del tiempo, una lógica de gestión más que una estrategia comercial.