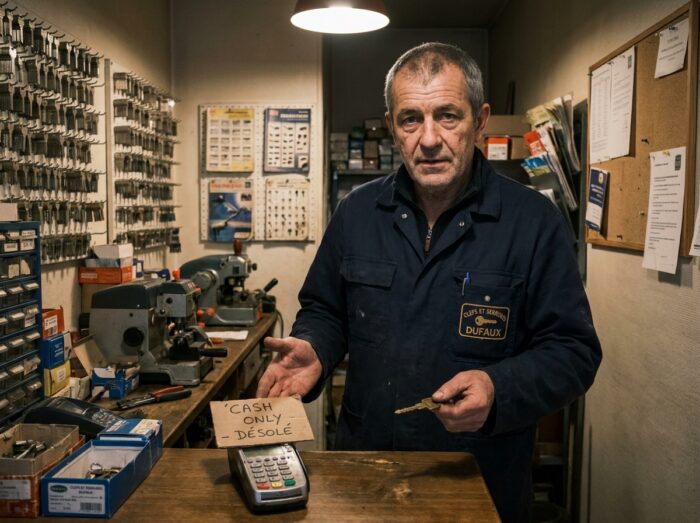
Un fabbro che arriva in emergenza alle 22:00 per una porta sbattuta ha spesso un terminale di pagamento nella sua borsa, a volte no. Il rifiuto di alcuni metodi di pagamento da parte dei professionisti della serratura non è una questione di capriccio. Si spiega con un intreccio di vincoli finanziari, normativi e logistici che il cliente, sollevato di ritrovare l’accesso alla propria abitazione, percepisce raramente.
Fatturazione elettronica e serrature: un vincolo che ridisegna le abitudini
Il tema meno visibile nel rifiuto di alcuni pagamenti non ha nulla a che fare con le commissioni bancarie. Dal 1 settembre 2026, le aziende soggette all’IVA devono poter ricevere fatture elettroniche. Le micro, piccole e medie imprese dovranno emetterle entro e non oltre il 1 settembre 2027.
Per un fabbro che interviene presso un amministratore, un’agenzia immobiliare o un’azienda, questa riforma impone di collegare ogni pagamento a un software compatibile. Un assegno ricevuto sul pianerottolo di un edificio a mezzanotte non si integra facilmente in una catena di fatturazione dematerializzata. Un bonifico promesso “domani mattina” nemmeno.
La carta di credito o il link di pagamento inviato via SMS forniscono una conferma di incasso datata, direttamente utilizzabile per l’e-reporting. Il professionista che rifiuta l’assegno non manifesta sfiducia nei confronti del cliente: anticipa un obbligo amministrativo il cui mancato rispetto potrebbe costargli caro. Per ottenere maggiori dettagli sui metodi di pagamento comunemente accettati durante un intervento d’emergenza, il quadro legale merita di essere consultato in anticipo.
Commissioni e margine reale di un fabbro d’emergenza
L’argomento più noto rimane quello delle commissioni prelevate sui pagamenti con carta. Su un intervento fatturato alcune centinaia di euro, la commissione rappresenta un importo modesto in valore assoluto. Ma il margine netto di un artigiano fabbro dopo trasferta, carburante, assicurazione e oneri sociali è spesso molto più sottile di quanto il prezzo esposto faccia supporre.
Un artigiano in micro-impresa, che beneficia della franchigia IVA, non recupera l’IVA sui suoi acquisti di materiale (cilindri, serrature, attrezzature). Ogni percentuale prelevata sull’incasso riduce direttamente il suo reddito. Il calcolo diventa rapidamente sfavorevole quando il professionista moltiplica le piccole interventi.
L’assegno, un rischio di insolvenza concreto
L’assegno senza copertura rimane una realtà nell’assistenza a domicilio. Un fabbro che apre una porta sbattuta a un privato sconosciuto, tardi la sera, non ha alcun modo di verificare la solvibilità dell’assegno che gli viene presentato. Il recupero di un assegno non pagato implica procedure lunghe, spesso sproporzionate rispetto all’importo in gioco.
Il rifiuto dell’assegno non è quindi arbitrario. Deriva da un’esperienza sul campo: un assegno non pagato costa più caro da recuperare dell’intervento stesso.
Quadro legale: cosa un professionista ha il diritto di rifiutare
Il diritto francese consente a un professionista di rifiutare alcuni metodi di pagamento, a condizione di informare la propria clientela. Secondo il sito entreprendre.service-public.fr, un professionista aderente a un centro di gestione accreditato deve accettare almeno uno dei due seguenti metodi: l’assegno o la carta di credito. Può quindi rifiutare uno se accetta l’altro.
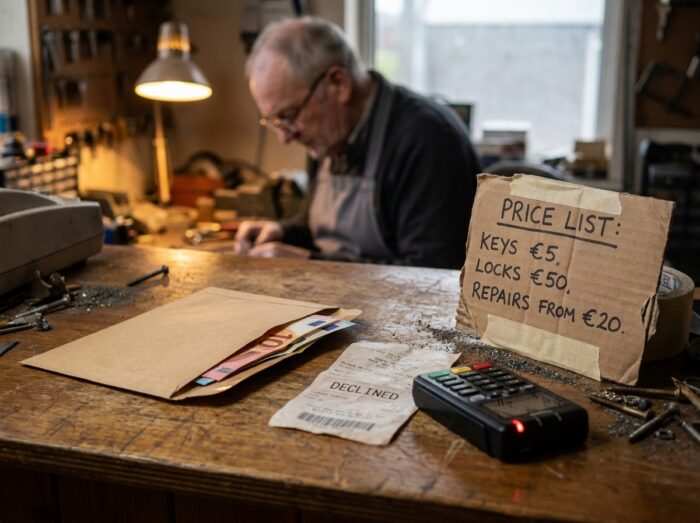
Per quanto riguarda il contante, la regola è diversa. Un professionista può rifiutarlo oltre un certo importo o per motivi pratici (assenza di resto, sicurezza). L’obbligo di informazione è la chiave: il fabbro deve esporre chiaramente i metodi di pagamento accettati prima dell’intervento.
- Il preventivo firmato prima dell’intervento deve menzionare le modalità di pagamento accettate, il che protegge entrambe le parti.
- Un professionista non aderente a un CGA ha una libertà più ampia nella scelta dei metodi di pagamento che accetta.
- L’affissione nel veicolo d’intervento o sul preventivo è sufficiente a soddisfare l’obbligo di informazione preventiva.
Micro-imprenditori e obblighi specifici
Lo status di micro-imprenditore non esonera dalle nuove obbligazioni legate alla fatturazione elettronica. Un fabbro in micro-impresa è interessato dalla ricezione delle fatture elettroniche e, a seconda della sua clientela (professionisti, amministratori), dall’e-reporting. Questo vincolo spinge alcuni a privilegiare un pagamento immediatamente tracciabile e associato al loro software di fatturazione.
Interventi d’emergenza: perché il contesto dell’assistenza cambia tutto
Il servizio di assistenza in serratura accumula due peculiarità che non esistono in quasi nessun altro mestiere artigianale. Innanzitutto, la prestazione è completata prima che il prezzo venga realmente “percepito” dal cliente. Una volta aperta la porta, il valore percepito del servizio scende bruscamente. In secondo luogo, l’intervento avviene spesso al di fuori degli orari bancari classici.
Un fabbro chiamato una domenica sera non può verificare un assegno, non dispone sempre di una connessione stabile per il suo terminale di pagamento e raramente trasporta contante per dare il resto su una banconota. Il contesto d’emergenza riduce meccanicamente le opzioni di pagamento valide.
Il pagamento in contante, quando accettato, pone un altro problema: la tracciabilità. Un artigiano che incassa regolarmente in contante senza poter giustificare ogni transazione si espone a difficoltà durante un controllo fiscale, soprattutto con il rafforzamento degli obblighi di trasmissione dei dati previsto dalla riforma della fatturazione elettronica.
Preventivi e trasparenza tariffaria: il vero leva per evitare controversie
La questione del metodo di pagamento maschera spesso un problema più profondo: l’assenza di un preventivo chiaro prima dell’intervento. Un fabbro che annuncia il suo prezzo, precisa i metodi di pagamento accettati e fa firmare un preventivo prima di toccare la serratura si protegge contro la maggior parte dei conflitti.
- Il preventivo deve dettagliare il prezzo della trasferta, della manodopera e dei pezzi (cilindro, serratura) separatamente.
- Le condizioni di pagamento (carta, contante, bonifico) figurano sul preventivo, il che impegna il cliente prima dell’inizio dei lavori.
- Un numero SIRET visibile sul preventivo e sulla fattura consente al cliente di verificare l’esistenza legale dell’azienda di serrature.
Il rifiuto di un metodo di pagamento, quando annunciato in anticipo, non costituisce né una truffa né un abuso. Riflette i vincoli di un mestiere in cui l’emergenza, gli obblighi contabili e il rischio di insolvenza si incrociano a ogni intervento. Il fabbro che rifiuta il tuo assegno alle 23:00 su un pianerottolo di un edificio applica, per la maggior parte, una logica di gestione più che una strategia commerciale.